Domain medien-vertrieb.de kaufen?
Wir ziehen mit dem Projekt
medien-vertrieb.de um.
Sind Sie am Kauf der Domain
medien-vertrieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain medien-vertrieb.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
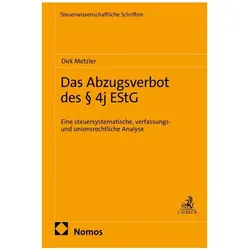
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EB Vertrieb Snoreeze Schnarchlinderung NasensprayAnwendungsgebiet von Snoreeze Schnarchlinderung NasenspraySnoreeze Schnarchlinderung Nasenspray wirkt gegen Schnarchen, das durch eine Erkältung, Allergien oder eine verstopfte Nase verursacht wird. Die einzigartige Mischung aus natürlichen Wirkstoffen bedeckt die Nasenwege und öffnet die Atemwege, um bis zu 8 Stunden lang das Schnarchen zu lindern.Wirkstoffe / Inhaltsstoffe / Zutaten Inhaltsstoffe von Snoreeze Schnarchlinderung Nasenspray: Aqua, Sorbitanstearat, Polysorbat 60, Natriumchlorid, Glycerin, Ringelblume officinalis, Menthyllactat, Xanthangummi, Cellulosegummi, Guarkernmehl, Thymus vulgaris, Lavendel angustifolia. Pflanzlicher Ursprung.GegenanzeigenDas Präparat darf bei bekannter Überempfindlichkeit gegenüber den Bestandteilen nicht angewendet werden.DosierungAnwendungsempfehlung von Snoreeze Schnarchlinderung Nasenspray: Es kann mehr als eine Anwendung des Snoreeze Nasensprays erfolgen, aber in der Regel reicht eine Anwendung aus.HinweiseAußerhalb der Reichweite von kleinen Kindern aufbewahren. Die Sprühpumpe enthält Kleinteile. An einem kühlen, trockenen Ort unter 25°C lagern. Snoreeze Nasenspray sollte bei Raumtemperatur verwendet werden. Snoreeze empfiehlt, wenn Sie schwanger sind oder stillen, vor der Anwendung Ihren Arzt aufzusuchen. Snoreeze Schnarchlinderung Nasenspray können in Ihrer Versandapotheke www.juvalis.de erworben werden.11,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Welche verschiedenen Vertriebskanäle stehen Unternehmen zur Verfügung, um ihre Produkte und Dienstleistungen erfolgreich zu vertreiben? Welche Vor- und Nachteile haben dabei beispielsweise direkter Vertrieb, Einzelhandel, Online-Verkauf oder Vertrieb über Großhändler?
Unternehmen können ihre Produkte und Dienstleistungen über direkten Vertrieb, Einzelhandel, Online-Verkauf oder Vertrieb über Großhändler vertreiben. Der direkte Vertrieb ermöglicht eine direkte Kundenbindung, erfordert jedoch hohe Kosten. Der Einzelhandel bietet eine breite Reichweite, aber auch hohe Provisionen. Der Online-Verkauf ermöglicht eine globale Präsenz, birgt jedoch Risiken wie Cyberkriminalität. Der Vertrieb über Großhändler kann die Reichweite erhöhen, aber auch die Kontrolle über das Produkt verringern. **


Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff EStG:
-
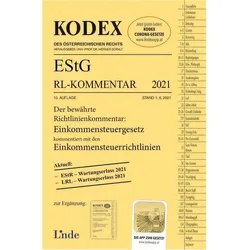
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
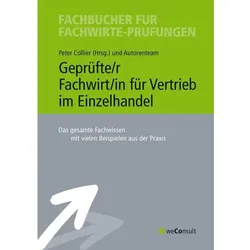
Geprüfte/r Fachwirt/in für Vertrieb im Einzelhandel, Fachbücher von Peter CollierDas Fachbuch "Geprüfte/r Fachwirt/in für Vertrieb im Einzelhandel" bietet eine umfassende und strukturierte Darstellung der Inhalte, die für die Weiterbildung zum Fachwirt im Einzelhandel erforderlich sind. Es behandelt zentrale Themen wie Kundenorientierung, Personalmanagement, Führung und Kommunikation, Marketing im Einzelhandel sowie Vertriebssteuerung. Die gebundene Ausgabe ist in ansprechendem 4-farbigem Druck gestaltet, was die Lesbarkeit und das Verständnis der komplexen Inhalte unterstützt. Mit 771 Seiten bietet das Buch eine detaillierte und fundierte Grundlage für alle, die sich im Bereich Vertrieb im Einzelhandel weiterqualifizieren möchten. Die klare Gliederung und die praxisnahen Beispiele machen es zu einem wertvollen Begleiter für Studierende und Fachkräfte gleichermassen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
EB Vertrieb Snoreeze Schnarchlinderung NasensprayAnwendungsgebiet von Snoreeze Schnarchlinderung NasenspraySnoreeze Schnarchlinderung Nasenspray wirkt gegen Schnarchen, das durch eine Erkältung, Allergien oder eine verstopfte Nase verursacht wird. Die einzigartige Mischung aus natürlichen Wirkstoffen bedeckt die Nasenwege und öffnet die Atemwege, um bis zu 8 Stunden lang das Schnarchen zu lindern.Wirkstoffe / Inhaltsstoffe / Zutaten Inhaltsstoffe von Snoreeze Schnarchlinderung Nasenspray: Aqua, Sorbitanstearat, Polysorbat 60, Natriumchlorid, Glycerin, Ringelblume officinalis, Menthyllactat, Xanthangummi, Cellulosegummi, Guarkernmehl, Thymus vulgaris, Lavendel angustifolia. Pflanzlicher Ursprung.GegenanzeigenDas Präparat darf bei bekannter Überempfindlichkeit gegenüber den Bestandteilen nicht angewendet werden.DosierungAnwendungsempfehlung von Snoreeze Schnarchlinderung Nasenspray: Es kann mehr als eine Anwendung des Snoreeze Nasensprays erfolgen, aber in der Regel reicht eine Anwendung aus.HinweiseAußerhalb der Reichweite von kleinen Kindern aufbewahren. Die Sprühpumpe enthält Kleinteile. An einem kühlen, trockenen Ort unter 25°C lagern. Snoreeze Nasenspray sollte bei Raumtemperatur verwendet werden. Snoreeze empfiehlt, wenn Sie schwanger sind oder stillen, vor der Anwendung Ihren Arzt aufzusuchen. Snoreeze Schnarchlinderung Nasenspray können in Ihrer Versandapotheke www.juvalis.de erworben werden.11,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Geprüfte/r Fachwirt/in für Vertrieb im EinzelhandelGeprüfte/r Fachwirt/in für Vertrieb im Einzelhandel , Das gesamte Fachwissen mit vielen Beispielen aus der Praxis , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20200110, Produktform: Leinen, Autoren: Collier, Peter~Stich, Rolf H.~Wedde, Volker~Ante, Helge~Bergup, Helmut~Bredehöft, Doris~Curtius, Marcus~Fresow, Reinhard~Hitter, Norbert~Schulemann-Adlhoch, Sybille~Schulte, Arja, Redaktion: Collier, Peter, Seitenzahl/Blattzahl: 771, Keyword: Weiterbildung Fachwirt; Fachwirt für Vertrieb mim Einzelhandel, Fachschema: Einzelhandel / Berufsbezogenes Schulbuch~Fachwirt~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft / Berufsbezogenes Schulbuch~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Thema: Optimieren, Altersempfehlung / Lesealter: 25, Genaues Alter: K0016, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Makroökonomie, Thema: Verstehen, Ausbildungsberufe: K0016, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: weConsult Verlag, Verlag: weConsult Verlag, Verlag: Collier, Peter, Länge: 244, Breite: 174, Höhe: 53, Gewicht: 1561, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Ausbildungsberufe: Kaufmann/-frau i.Einzelhandel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finger, Leila: Berufssprachführer: Deutsch in Handel und VerkaufBerufssprachführer: Deutsch in Handel und Verkauf , Griechisch, Spanisch, Polnisch, Rumänisch / Buch mit MP3-Download , Schalt- & Ganghebel > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20160201, Produktform: BA, Autoren: Finger, Leila~Kunerl, Inge, Übersetzung: Gajkowski, Angelika~Kaupert, Michael~Kremastioti, Marietta~Miguel, Carmen María de, Seitenzahl/Blattzahl: 256, Keyword: Beruf;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Grammatik;Jugendliche;Jugendliche ab 16;Selbstlernkurse;Selbstständig lernen;Sprachen lernen;Sprachführer;Wortschatz;Wörterbuch;berufliche Schulen;junge Erwachsene, Fachschema: Deutsch als Fremdsprache / Berufsbezogenes Schulbuch~Deutsch als Fremdsprache / Fachsprache Wirtschaft, Recht, Fachkategorie: Fremdsprachenerwerb für den Beruf, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger gre pol rum spa, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Länge: 156, Breite: 108, Höhe: 19, Gewicht: 206, Produktform: Kunststoff, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Welche verschiedenen Vertriebskanäle stehen Unternehmen zur Verfügung, um ihre Produkte und Dienstleistungen erfolgreich zu vertreiben? Welche Vor- und Nachteile haben dabei beispielsweise direkter Vertrieb, Einzelhandel, Online-Verkauf oder Vertrieb über Großhändler?
Unternehmen können ihre Produkte und Dienstleistungen über direkten Vertrieb, Einzelhandel, Online-Verkauf oder Vertrieb über Großhändler vertreiben. Der direkte Vertrieb ermöglicht eine direkte Kundenbindung, erfordert jedoch hohe Kosten. Der Einzelhandel bietet eine breite Reichweite, aber auch hohe Provisionen. Der Online-Verkauf ermöglicht eine globale Präsenz, birgt jedoch Risiken wie Cyberkriminalität. Der Vertrieb über Großhändler kann die Reichweite erhöhen, aber auch die Kontrolle über das Produkt verringern. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.